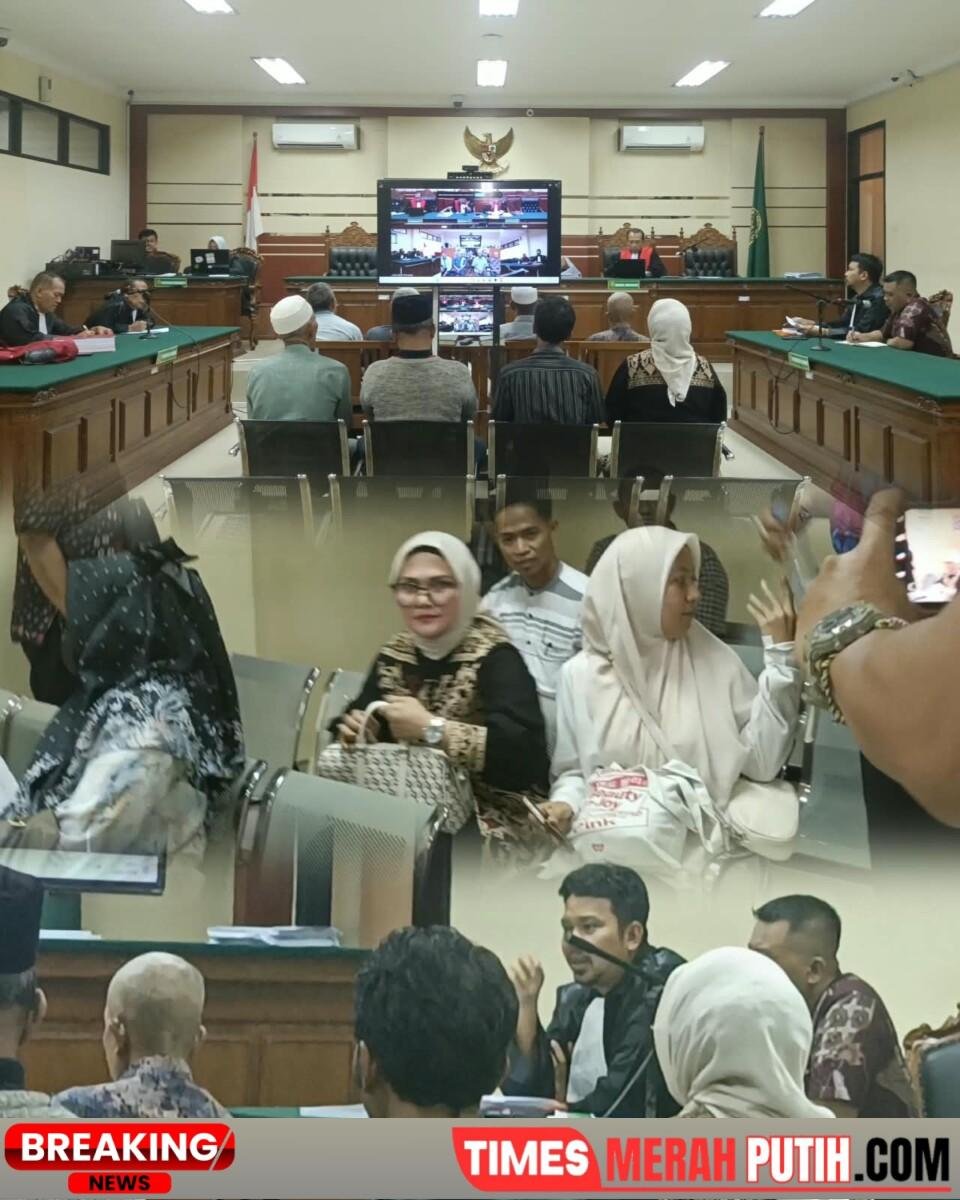
SIDOARJO, 14 Oktober 2026 — Persidangan perkara dugaan tindak pidana korupsi terkait transaksi lahan sawah di Blok 3, Dusun Gabus, Desa Mulyodadi, Kecamatan Wonoayu, Kabupaten Sidoarjo, mengungkap sejumlah kejanggalan serius dalam proses peralihan hak atas tanah. Mulai dari perbedaan mencolok nilai transaksi dalam Akta Jual Beli (AJB), penggunaan dokumen kehilangan yang dipertanyakan keabsahannya, hingga penerbitan akta yang diduga tidak sepenuhnya memenuhi prosedur hukum pertanahan.
Sorotan utama mengarah pada puluhan AJB yang dikaitkan dengan Pejabat Pembuat Akta Tanah (PPAT) Umi Chalsum. Berdasarkan keterangan yang mengemuka dalam persidangan Selasa (13/10/2026), harga tanah petani disebut mencapai Rp300 juta hingga Rp350 juta per bidang. Namun, nilai yang tercantum dalam sejumlah AJB justru berkisar Rp80 juta hingga Rp85 juta.
Selisih nilai yang mencapai ratusan juta rupiah tersebut menjadi persoalan krusial yang membutuhkan penjelasan mengenai dasar pencantuman harga, mekanisme pembayaran, serta kemungkinan konsekuensinya terhadap kewajiban perpajakan.
Persidangan dipimpin Ketua Majelis Hakim Made Yullada, didampingi hakim anggota Manambus Pasaribu dan Lujianto. Jaksa Penuntut Umum (JPU) Guntur Arief Witjaksono mendalami keterangan para saksi mengenai proses transaksi, administrasi pertanahan, dan pihak-pihak yang terlibat dalam peralihan hak.
Sejumlah nama yang muncul dalam pemeriksaan antara lain Wujud dan Ainur dari unsur perantara tanah, serta Herman Efendi, Syaifuddin Aziz, Musman, Muhaimin, dan Sadi dari kalangan petani.
Persoalan nilai transaksi menjadi salah satu titik paling menentukan dalam pengujian legalitas AJB. Sebab, apabila benar harga yang disepakati mencapai Rp350 juta, sementara dokumen autentik mencantumkan Rp85 juta untuk objek yang sama, terdapat perbedaan sekitar Rp265 juta yang harus dapat dijelaskan secara hukum.
Perbedaan tersebut membuka ruang pemeriksaan terhadap dugaan pencantuman nilai transaksi yang tidak sesuai dengan keadaan sebenarnya, termasuk kemungkinan pengaruhnya terhadap penghitungan Pajak Penghasilan (PPh) dan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB).
Apabila terbukti dilakukan secara sengaja untuk mengurangi kewajiban perpajakan, tindakan tersebut berpotensi menimbulkan konsekuensi hukum. Namun, kesimpulan mengenai adanya pelanggaran tetap harus didasarkan pada pemeriksaan dokumen transaksi, bukti pembayaran, serta ketentuan perpajakan yang berlaku.
Kejanggalan lainnya muncul ketika sebagian petani mengaku baru menerima uang muka sekitar Rp150 juta, sementara AJB atas tanah mereka disebut telah diterbitkan.
Kondisi tersebut memunculkan pertanyaan mengenai apakah penerbitan akta telah didasarkan pada kesepakatan yang sah, bagaimana mekanisme pelunasan diatur, serta apakah seluruh pihak memahami konsekuensi hukum dari dokumen yang ditandatangani.
Perhatian juga tertuju pada keberadaan tanda tangan mantan Kepala Desa Mulyodadi, Slamet Priyanto, dalam dokumen AJB yang dipersoalkan. Kedudukan tanda tangan tersebut, termasuk kapasitas dan dasar keterlibatannya dalam administrasi transaksi, perlu diperjelas melalui pembuktian.
Persoalan berikutnya menyangkut dokumen tanah berupa Surat Keputusan (SK) Gubernur yang menurut keterangan sejumlah petani masih berada dalam penguasaan mereka.
Namun, dalam proses transaksi justru disebut muncul surat keterangan kehilangan dari kepolisian yang digunakan sebagai dokumen pendukung.
Keadaan tersebut menimbulkan pertanyaan mengenai pihak yang mengajukan laporan kehilangan, dasar penerbitan surat, serta alasan penggunaannya dalam proses peralihan hak atas tanah.
Apabila dokumen asli masih berada pada pemegang yang berhak, penggunaan surat kehilangan tersebut patut ditelusuri untuk memastikan tidak terdapat ketidaksesuaian keterangan maupun penyalahgunaan dokumen administrasi.
Surat keterangan kehilangan tidak dengan sendirinya membuktikan kepemilikan atau menggantikan seluruh persyaratan peralihan hak atas tanah. Karena itu, keabsahan dokumen pendukung menjadi bagian penting yang harus diperiksa.
Di luar persoalan administrasi, persidangan juga menyingkap kondisi yang berdampak langsung terhadap kehidupan para petani.
Dari 44 bidang tanah yang disebut menjadi objek transaksi, sekitar 25 bidang dilaporkan telah menerima pembayaran, baik berupa uang muka maupun pelunasan. Sementara sekitar 19 bidang lainnya disebut belum menerima uang muka sama sekali.
Ironisnya, sejumlah lahan dikabarkan telah diratakan menggunakan alat berat meskipun proses pembayaran belum diselesaikan.
Jika keterangan tersebut terbukti, persoalan yang muncul tidak hanya menyangkut kewajiban pembayaran, tetapi juga dasar hukum penguasaan fisik tanah dan persetujuan pemilik atas pekerjaan yang dilakukan.
Bagi petani, hilangnya lahan produktif bukan sekadar kehilangan aset. Kondisi tersebut dapat berarti terputusnya sumber penghasilan yang selama ini menopang kebutuhan keluarga.
Sorotan terhadap PPAT Umi Chalsum semakin menguat setelah muncul keterangan mengenai mekanisme penandatanganan AJB yang diduga berlangsung tanpa kehadiran lengkap para pihak.
Sejumlah petani mengaku menandatangani dokumen di lokasi berbeda, mulai dari rumah, balai desa, hingga kantor notaris.
Bahkan, sebagian menyatakan tidak pernah bertemu langsung dengan pembeli maupun PPAT yang namanya berkaitan dengan penerbitan akta. Mereka mengaku hanya berhadapan dengan staf kantor notaris.
Keterangan lainnya menyebutkan bahwa isi dokumen tidak dibacakan atau dijelaskan secara menyeluruh sebelum ditandatangani. Sebagian petani juga mengaku tidak membaca seluruh berkas karena jumlah halaman yang cukup banyak.
Apabila terbukti berkaitan dengan penandatanganan AJB, keadaan tersebut dapat menimbulkan persoalan mengenai pemenuhan prosedur formal pembuatan akta autentik.
Pasal 38 Peraturan Pemerintah Nomor 24 Tahun 1997 tentang Pendaftaran Tanah mengatur bahwa pembuatan akta PPAT harus dihadiri para pihak yang melakukan perbuatan hukum atau kuasanya yang sah, serta disaksikan sekurang-kurangnya dua orang saksi yang memenuhi persyaratan.
Ketentuan pelaksanaan jabatan PPAT juga mewajibkan pembacaan atau penjelasan isi akta kepada para pihak sebelum penandatanganan.
Dengan demikian, kehadiran penghadap, keabsahan identitas, persetujuan pemegang hak, dan prosedur penandatanganan merupakan unsur penting yang harus dapat dipertanggungjawabkan.
Sebagai pejabat umum, PPAT memiliki kewenangan membuat akta autentik mengenai perbuatan hukum tertentu atas tanah sebagaimana diatur dalam Peraturan Pemerintah Nomor 37 Tahun 1998 yang telah diubah melalui Peraturan Pemerintah Nomor 24 Tahun 2016.
Kewenangan tersebut sekaligus melekatkan tanggung jawab profesional untuk memastikan terpenuhinya ketentuan formal dalam setiap akta yang dibuat.
Karena itu, apabila terdapat dugaan ketidaksesuaian prosedur, pemeriksaan tidak cukup berhenti pada keberadaan tanda tangan dan stempel pejabat. Penelusuran perlu mencakup dokumen pendukung, identitas penghadap, surat kuasa, saksi penandatanganan, serta proses pembacaan akta.
Meski demikian, keterkaitan nama PPAT Umi Chalsum dengan dokumen yang dipersoalkan tidak secara otomatis membuktikan adanya pelanggaran maupun keterlibatan pidana. Pertanggungjawaban harus ditentukan berdasarkan tindakan konkret, kewajiban jabatan, dan hasil pembuktian.
Apabila ditemukan pelanggaran administratif, mekanisme pengawasan dan sanksi terhadap PPAT dapat ditempuh sesuai ketentuan. Sementara dugaan tindak pidana harus dibuktikan berdasarkan unsur hukum yang berlaku.
Dalam konteks perkara Tipikor, seluruh dugaan penyimpangan transaksi juga harus dikaitkan secara jelas dengan konstruksi tindak pidana korupsi sebagaimana tercantum dalam surat dakwaan.
Tidak setiap sengketa tanah, ketidaksesuaian nilai transaksi, atau pelanggaran administrasi secara otomatis memenuhi unsur tindak pidana korupsi.
Karena itu, JPU Guntur Arief Witjaksono berkewajiban membuktikan hubungan antara perbuatan yang didakwakan, peran masing-masing pihak, dan unsur pidana berdasarkan alat bukti yang sah.
Sementara majelis hakim akan menilai kesesuaian antara keterangan saksi, dokumen AJB, bukti pembayaran, riwayat kepemilikan tanah, serta prosedur administrasi yang digunakan.
Perkara Mulyodadi kini menyisakan sejumlah pertanyaan hukum yang sangat mendasar. Mengapa nilai transaksi dalam sejumlah AJB disebut jauh lebih rendah dibandingkan harga kesepakatan? Mengapa muncul surat kehilangan ketika dokumen asli diklaim masih ada? Bagaimana akta diterbitkan ketika sebagian pembayaran belum tuntas? Dan atas dasar hukum apa sejumlah lahan diratakan sebelum kewajiban kepada petani diselesaikan?
Seluruh pertanyaan tersebut menuntut jawaban berdasarkan fakta persidangan dan pembuktian yang dapat dipertanggungjawabkan.
Lebih jauh, perkara ini menjadi ujian terhadap integritas administrasi pertanahan, profesionalisme pejabat pembuat akta, dan efektivitas perlindungan hukum bagi pemilik tanah.
Akta autentik seharusnya menjadi instrumen kepastian hukum. Namun, ketika nilai transaksi, dokumen pendukung, dan prosedur penerbitannya dipersoalkan, pengujian terhadap keabsahan proses pembuatannya menjadi suatu keharusan.
Jika penyimpangan terbukti, pertanggungjawaban hukum harus ditegakkan tanpa memandang kedudukan pihak yang terlibat. Sebaliknya, pihak yang tidak terbukti melakukan pelanggaran tetap berhak atas perlindungan hukum dan asas praduga tak bersalah.
Di tengah pemeriksaan yang masih berlangsung, hak para petani atas pembayaran, kepastian status tanah, serta perlindungan sumber penghidupan harus tetap menjadi perhatian.
Sebab, perkara Mulyodadi bukan semata persoalan puluhan AJB yang dipertanyakan legalitasnya, melainkan juga menyangkut kredibilitas tata kelola pertanahan, kepastian hukum transaksi, dan nasib masyarakat yang menggantungkan kehidupannya pada tanah yang kini menjadi objek sengketa.
Pada akhirnya, persidangan ini harus mampu menjawab satu persoalan paling mendasar: apakah proses peralihan tanah berlangsung sesuai hukum, atau justru terdapat penyimpangan yang mengorbankan hak petani dan berpotensi merugikan penerimaan negara maupun daerah. (Bagas)